Domain hörakustik.eu kaufen?
Wir ziehen mit dem Projekt
hörakustik.eu um.
Sind Sie am Kauf der Domain
hörakustik.eu interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hörakustik.eu kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Weller, Marco: TinnitusTinnitus , ¿ Die besten Selbsthilfemaßnahmen, um den Alltag mit Ohrgeräuschen zu meistern - von Entspannung und Achtsamkeit bis hin zu einem guten Schlaf ¿ Für alle, die die Kontrolle über ihren Tinnitus und ihre Lebensfreude zurückgewinnen wollen ¿ Der Autor arbeitet in der stationären Rehabilitation von Menschen mit Hörstörungen und verfügt über langjährige Erfahrung in der Behandlung und Begleitung von Menschen mit Tinnitus Endlich besser leben mit Ohrgeräuschen! Piepen, Brummen, Rauschen, Summen - die meisten Menschen, die unter einem Tinnitus leiden, fühlen sich von den Ohrgeräuschen im Alltag belastet und eingeschränkt. Doch obwohl es keine Therapie gibt, die die Symptome gänzlich beseitigt, kann man viel tun, um gut damit zu leben. Der Tinnitus-Experte Dr. med. Marco Weller nimmt mit seinem Ratgeber unnötige Ängste und klärt über Fehlinformationen auf. Außerdem liefert er die besten Wege der Selbsthilfe - von Entspannung und Bewegung bis hin zu einer positiven Gestaltung der Hörwahrnehmung. Aus dem Inhalt: Was ist Tinnitus? Woher kommt der Tinnitus? Möglichkeiten der Diagnostik So wird der Tinnitus behandelt Tinnitus ganzheitlich begegnen Tinnitus in bestimmten Lebenssituationen , Schalter & Relais > Autoelektrik , Erscheinungsjahr: 20220915, Produktform: Kartoniert, Autoren: Weller, Marco, Seitenzahl/Blattzahl: 144, Keyword: Ohrgeräusche; Hörsturz; Ohrensausen; Tinnitus Heilchancen; Tinnitus Therapieformen; Achtsamkeit; Morbus Meniere; Ohrenklingeln; Störgeräusche, Fachschema: Gesundheit (allgemein)~Medizin / Naturheilkunde, Volksmedizin, Alternativmedizin, Fachkategorie: Komplementäre Therapien, Heilverfahren und Gesundheit, Warengruppe: TB/Ratgeber Gesundheit, Fachkategorie: Medizin und Gesundheit: Ratgeber, Sachbuch, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Humboldt Verlag, Verlag: Humboldt Verlag, Verlag: humboldt Verlag, Länge: 213, Breite: 155, Höhe: 12, Gewicht: 350, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Alternatives Format EAN: 9783842630802 9783842630819, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Markenlos, Gehörschutz, Ohrstöpsel (200x)Die 200 Paar Ohrstöpsel Hörschutz von Markenlos bieten zuverlässigen Schutz vor Lärm in verschiedenen Umgebungen. Ideal für Konzerte, Baustellen oder zum Schlafen, reduzieren sie störende Geräusche effektiv. Die Ohrstöpsel sind aus weichem Material gefertigt und gewährleisten Komfort, selbst bei längerem Tragen. Mit einer universellen Passform eignen sie sich für die meisten Ohren. Die praktische Aufbewahrungsbox sorgt für Hygiene und einfachen Transport. Ein unverzichtbares Accessoire für alle, die Wert auf Gehörschutz legen.51,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **


Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
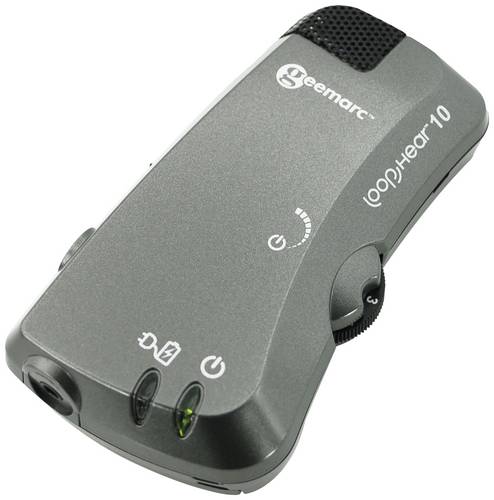
Geemarc Hörverstärker Headsetanschluss, für Hörgeräte kompatibelDer LH10 ist ein Hörverstärker mit einem hochempfindlichen Mikrofon, das die Umgebungsgeräusche verstärkt und es einer hörgeschädigten Person ermöglicht, an einer Diskussion teilzunehmen. Bei eingeschalteter T-Spule empfängt der LH10 die von Induktionsschleifen erzeugten Magnetfelder, wie z. B. in Kinos und Konferenzräumen, und gibt sie als hörbares Signal wieder.66,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mannesmann Ohrstöpsel, Bügel-Gehörschutz Gehörschutz M40020Der Gehörschutz M40020 aus dem Hause Brüder Mannesmann bietet Ihnen einen erstklassigen Schutz für Ihre Ohren in jeder Situation! Egal, ob Sie in lauten Umgebungen arbeiten, an einem Konzert teilnehmen oder einfach nur Ruhe und Entspannung suchen, dieser Gehörschutz ist die ideale Lösung. Mit seiner robusten Konstruktion und hochwertigen Materialien gewährleistet der Gehörschutz M40020 eine effektive Dämpfung von Lärm und schädlichen Geräuschen. Ihre Ohren werden vor übermäßiger Lärmbelastung geschützt, während Sie den vollen Komfort genießen.19,24 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Weller, Marco: TinnitusTinnitus , ¿ Die besten Selbsthilfemaßnahmen, um den Alltag mit Ohrgeräuschen zu meistern - von Entspannung und Achtsamkeit bis hin zu einem guten Schlaf ¿ Für alle, die die Kontrolle über ihren Tinnitus und ihre Lebensfreude zurückgewinnen wollen ¿ Der Autor arbeitet in der stationären Rehabilitation von Menschen mit Hörstörungen und verfügt über langjährige Erfahrung in der Behandlung und Begleitung von Menschen mit Tinnitus Endlich besser leben mit Ohrgeräuschen! Piepen, Brummen, Rauschen, Summen - die meisten Menschen, die unter einem Tinnitus leiden, fühlen sich von den Ohrgeräuschen im Alltag belastet und eingeschränkt. Doch obwohl es keine Therapie gibt, die die Symptome gänzlich beseitigt, kann man viel tun, um gut damit zu leben. Der Tinnitus-Experte Dr. med. Marco Weller nimmt mit seinem Ratgeber unnötige Ängste und klärt über Fehlinformationen auf. Außerdem liefert er die besten Wege der Selbsthilfe - von Entspannung und Bewegung bis hin zu einer positiven Gestaltung der Hörwahrnehmung. Aus dem Inhalt: Was ist Tinnitus? Woher kommt der Tinnitus? Möglichkeiten der Diagnostik So wird der Tinnitus behandelt Tinnitus ganzheitlich begegnen Tinnitus in bestimmten Lebenssituationen , Schalter & Relais > Autoelektrik , Erscheinungsjahr: 20220915, Produktform: Kartoniert, Autoren: Weller, Marco, Seitenzahl/Blattzahl: 144, Keyword: Ohrgeräusche; Hörsturz; Ohrensausen; Tinnitus Heilchancen; Tinnitus Therapieformen; Achtsamkeit; Morbus Meniere; Ohrenklingeln; Störgeräusche, Fachschema: Gesundheit (allgemein)~Medizin / Naturheilkunde, Volksmedizin, Alternativmedizin, Fachkategorie: Komplementäre Therapien, Heilverfahren und Gesundheit, Warengruppe: TB/Ratgeber Gesundheit, Fachkategorie: Medizin und Gesundheit: Ratgeber, Sachbuch, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Humboldt Verlag, Verlag: Humboldt Verlag, Verlag: humboldt Verlag, Länge: 213, Breite: 155, Höhe: 12, Gewicht: 350, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Alternatives Format EAN: 9783842630802 9783842630819, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Markenlos, Gehörschutz, Ohrstöpsel (200x)Die 200 Paar Ohrstöpsel Hörschutz von Markenlos bieten zuverlässigen Schutz vor Lärm in verschiedenen Umgebungen. Ideal für Konzerte, Baustellen oder zum Schlafen, reduzieren sie störende Geräusche effektiv. Die Ohrstöpsel sind aus weichem Material gefertigt und gewährleisten Komfort, selbst bei längerem Tragen. Mit einer universellen Passform eignen sie sich für die meisten Ohren. Die praktische Aufbewahrungsbox sorgt für Hygiene und einfachen Transport. Ein unverzichtbares Accessoire für alle, die Wert auf Gehörschutz legen.51,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.